微软250亿美元债券发行获4.6倍认购,但30年期利差高于评级更低的宝洁,债市消化能力趋于极限 - 世界杯直播
微软以稀缺的AAA信用评级和亮眼的财报背书,成功完成一笔规模达250亿美元的债券发行,创下美国企业债市场历史上最受追捧的交易之一。然而,这场盛况背后,债券市场对AI超大规模云计算商(hyperscaler)的选择性分化已愈发清晰。
此次发行吸引高峰订单逾1150亿美元,认购倍数达4.6倍。承销团队由富国银行、摩根大通和瑞银领衔,并将最长期限债券的利差从初始指导价收窄最多30个基点。
微软首席财务官Amy Hood在本周业绩电话会议上表示,公司将在"认为时机合适时"进一步融资。
不过,市场人士警告,微软的成功并不代表其他科技巨头同样将获得同等热情的接待。近期围绕AI支出与盈利能力的隐忧已令高风险科技债承压——博通和SpaceX的信用违约互换成本一度触及历史高位。
Natixis Investment Managers Solutions多资产组合经理兼首席策略师Jack Janasiewicz表示,"信贷市场正在承担大量甄别赢家与输家的工作,市场对发行仍然开放,但并非对所有人都开放。"
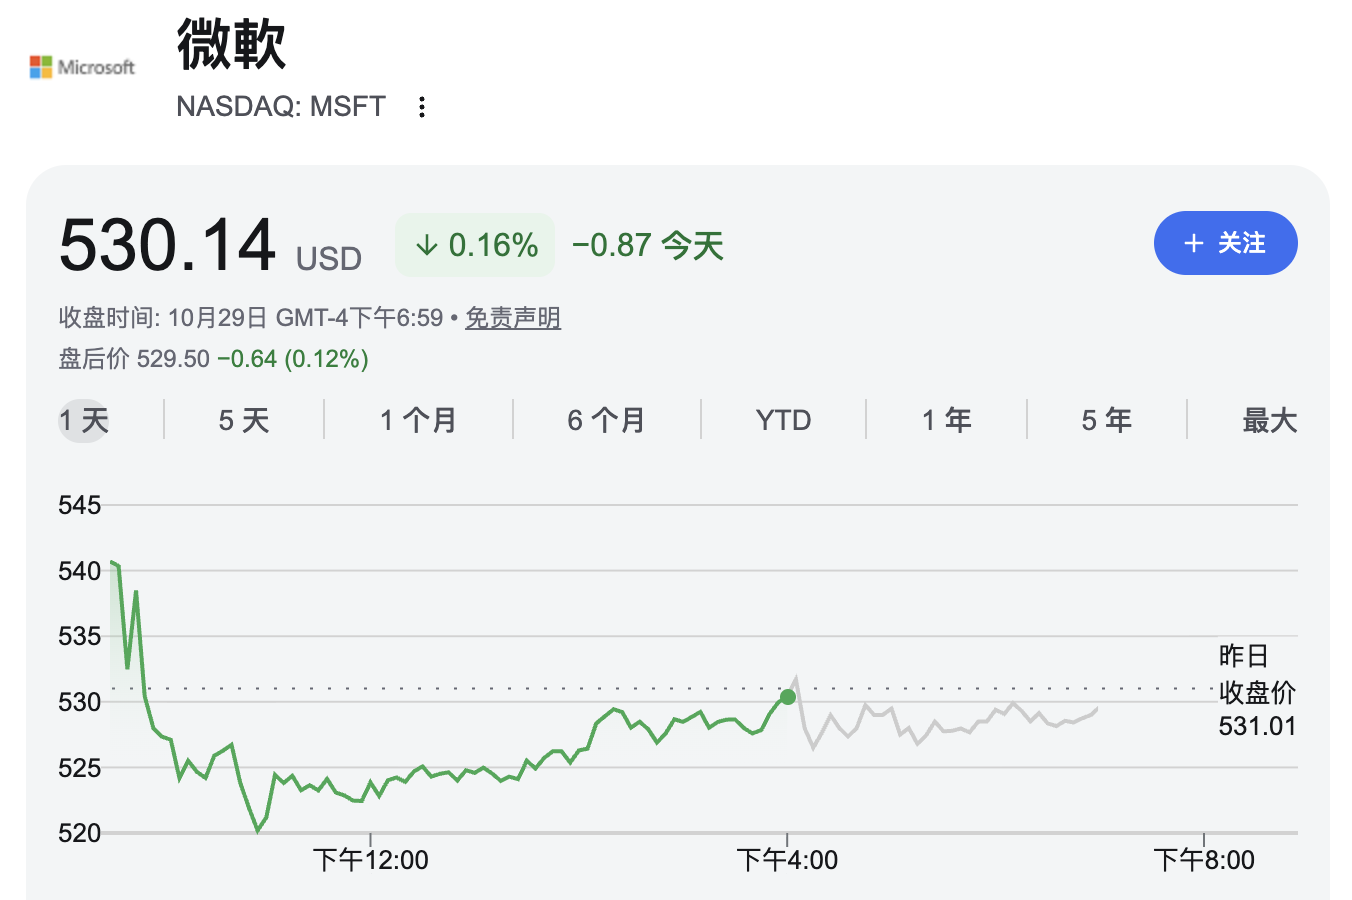
周四微软收跌0.16%。
AAA评级优势:微软的稀缺身份
微软此番发行距其上一次叩响美国投资级债券市场已近八年——2017年曾融资170亿美元。
此次推出的10笔不同期限债券,涵盖2年至40年,其中40年期债券的定价利差约为基准国债上方105个基点,明显低于Alphabet同期限债券约133个基点的水平,后者评级亦低于微软。
在评级层面,微软是美国上市公司中除强生外唯一同时获得穆迪和标普AAA顶级评级的企业,这一身份赋予其在拥挤的科技债供给中脱颖而出的天然优势。
GW&K Investment Management组合经理Brett Kozlowski表示,"这笔交易的时机感觉颇具机会主义色彩",强劲需求在意料之中,主要来自市场对"极为罕见的长久期AAA债券"的渴求,加之逾6%的收益率形成吸引力。
微软本周三公布的财季业绩亦为此次发行提供了有力支撑——云计算收入同比增长48%,资本支出亦维持在可控区间,缓解了投资者对AI大手笔投入的担忧。
CreditSights分析师在周四发布的报告中指出,250亿美元的债券发行将使微软的总租约调整后杠杆率仅微升至0.7倍,资产负债表依然健康。
债市消化能力趋于极限,微软30年期利差高于评级更低的宝洁
尽管微软此番顺风顺水,但整个超大规模云计算行业的债券供给已接近投资者所能承受的上限。
据彭博汇编数据,截至周四,超大规模云计算商及数据中心开发商今年通过全球投资级债券发行已累计融资逾3130亿美元,较2025年全年规模高出近两倍,并推动全球债券发行总量飙升至创纪录的6.63万亿美元。
面对市场饱和,部分大型借款方已开始主动降温。甲骨文本周披露,承诺至2030财年净债务增量上限为100亿美元,以缓解投资者对其债务扩张的担忧;Meta则转向股票市场,完成了250亿美元的股权融资。
微软自身的定价也折射出市场的审慎情绪。尽管坐拥AAA评级,其30年期债券利差达基准国债上方95个基点,反而高于评级更低的宝洁公司同周发行的30年期债券——后者以60个基点的利差定价,创2003年以来最低溢价。
Wealth Enhancement董事兼高级投资策略师Ayako Yoshioka表示:"对于5年、7年期的微软债券,我会毫不犹豫地认购。但一旦拉长到30年期,商业模式层面的不确定性仍然需要在定价中有所体现。"
本文来自华尔街见闻,欢迎下载APP查看更多
球队A深度报道
球队B赛前分析
明星球员特写
最新赛事分析:
关键比赛回顾